스마트폰 약정이 끝나 재약정을 진행하거나 자급제 폰을 개통할 때 선택약정할인 기간으로 12개월과 24개월 중 무엇을 골라야 할지 고민하는 분들이 많습니다. 결론부터 명확히 짚어드리면 두 선택지 모두 매월 요금제 월정액의 25%가 할인되는 혜택 액수는 100% 동일합니다.
두 기간의 실질적인 차이는 바로 약정을 다 채우지 못하고 중간에 해지하거나 번호이동을 할 때 통신사에 뱉어내야 하는 위약금(할인반환금)의 규모와 곡선에 있습니다. 특히 24개월 약정은 가장 높은 달의 위약금이 12개월 약정 대비 정확히 두 배까지 치솟습니다.
1. 선택약정 12개월 vs 24개월 요금 할인액 비교
기간을 2년으로 길게 잡으면 할인을 더 많이 해줄 것이라 생각하기 쉽지만, 통신요금 정보포털 스마트초이스 및 통신 3사(SKT, KT, LGU+)의 공식 기준에 따르면 12개월과 24개월 모두 매달 요금제 월정액의 25% 할인이 일률 적용됩니다.
| 약정 기간 선택 | 월정액 (예시) | 매달 25% 할인액 | 2년(24개월) 총 할인 누적액 |
|---|---|---|---|
| 12개월 약정 (2회 연속 이용 시) | 69,000원 | 17,250원 | 414,000원 |
| 24개월 약정 (1회 단독 이용 시) | 69,000원 | 17,250원 | 414,000원 |
예를 들어 월 69,000원 요금제를 기준으로 계산하면 12개월이든 24개월이든 매월 차감되는 금액은 17,250원으로 같으며, 24개월을 모두 유지했을 때 누적되는 총 할인액 역시 414,000원으로 단 1원의 차이도 없습니다. 끝까지 채워 쓸 수만 있다면 두 선택지의 총 혜택은 완전히 일치합니다.
2. 통신사 할인반환금(위약금) 공식 산식과 정점 차이
약정을 채우지 못하고 통신사를 옮기거나 해지할 경우 그동안 감면받았던 요금 중 일부를 할인반환금으로 반납해야 합니다. 이 반환금은 단순히 받은 돈을 다 돌려주는 것이 아니라, 일정 기간이 지나면 남은 기간 비율에 따라 감면되는 구조로 계산됩니다.
| 구분 | 초기 전액 반환 구간 | 체감 반환금 산식 |
|---|---|---|
| 24개월 약정 | 가입 후 6개월(180일) 이하: 받은 할인 누계 전액 | 7개월 이상: 받은 할인 누계 × 남은 기간 ÷ (약정 기간 − 180일) |
| 12개월 약정 | 가입 후 3개월(90일) 이하: 받은 할인 누계 전액 | 4개월 이상: 받은 할인 누계 × 남은 기간 ÷ (약정 기간 − 90일) |
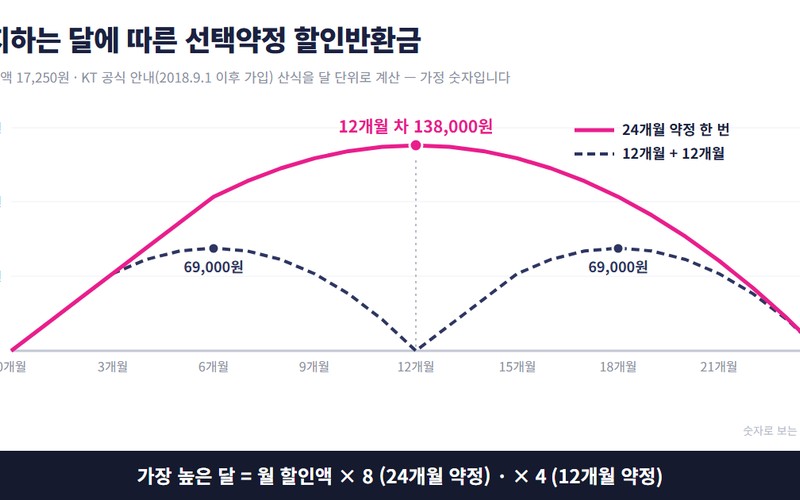
이 산식에 따르면 24개월 약정은 12개월 차에 도달했을 때 월 할인액의 정확히 8배(12 × 12 ÷ 18)에 달하는 최대 위약금 정점을 찍습니다. 반면 12개월 약정은 6개월 차에 월 할인액의 4배(6 × 6 ÷ 9)로 봉우리가 형성됩니다. 위약금 봉우리의 최대 높이가 정확히 두 배 차이나는 구조입니다.
3. 해지 시점별 위약금 및 실질 혜택(남는 할인) 대조
월 17,250원 할인을 받는 69,000원 요금제를 기준으로, 24개월 약정 1회 가입자와 12개월 약정을 만료 후 재약정하여 12+12개월로 이용한 이용자의 해지 시점별 반환금 및 최종 세이브 금액(남는 할인)을 대조해보면 실질적 격차가 뚜렷해집니다.
| 해지 시점 | 받은 할인 누계 | 24개월 약정 반환금 (남는 할인) | 12개월+12개월 반환금 (남는 할인) |
|---|---|---|---|
| 3개월 차 | 51,750원 | 51,750원 (0원) | 51,750원 (0원) |
| 6개월 차 | 103,500원 | 103,500원 (0원) | 69,000원 (34,500원) |
| 9개월 차 | 155,250원 | 129,375원 (25,875원) | 51,750원 (103,500원) |
| 12개월 차 (정점) | 207,000원 | 138,000원 (69,000원) | 0원 (207,000원) |
| 13개월 차 | 224,250원 | 137,042원 (87,208원) | 17,250원 (207,000원) |
| 15개월 차 | 258,750원 | 129,375원 (129,375원) | 51,750원 (207,000원) |
| 18개월 차 | 310,500원 | 103,500원 (207,000원) | 69,000원 (241,500원) |
| 21개월 차 | 362,250원 | 60,375원 (301,875원) | 51,750원 (310,500원) |
| 24개월 차 (만료) | 414,000원 | 0원 (414,000원) | 0원 (414,000원) |
가장 결정적인 격차는 12개월과 13개월 차에 나타납니다. 12개월 차에 24개월 약정 가입자는 최고치인 138,000원의 위약금을 물어야 하지만 12개월 가입자는 0원으로 약정이 완전 종료됩니다. 특히 13개월 차에 번호이동을 할 경우 24개월 약정자는 137,042원을 뱉어내 실질 이득이 87,208원에 불과하지만, 12개월 재약정자는 직전 12개월 치 207,000원을 온전히 확보한 상태에서 1달 치 위약금 17,250원만 내므로 차이가 무려 119,792원에 달합니다.
4. 요금제 할인액별 최대 위약금 비교표
매달 내는 요금제 수준에 따라 위약금의 최대치 역시 비례하여 커집니다. 본인의 실제 청구서에 찍히는 선택약정 할인액에 각각 4와 8을 곱하면 해지 시 발생할 수 있는 최대 반환금 한도를 사전에 바로 가늠할 수 있습니다.
| 월 할인액 (선택약정 25%) | 12개월 약정 최대 위약금 (6개월 차) | 24개월 약정 최대 위약금 (12개월 차) |
|---|---|---|
| 9,750원 | 39,000원 | 78,000원 |
| 13,750원 | 55,000원 | 110,000원 |
| 17,250원 | 69,000원 | 138,000원 |
| 22,500원 | 90,000원 | 180,000원 |
표에서 볼 수 있듯이 고가 요금제를 사용할수록 24개월 약정의 12개월 차 위약금 부담은 180,000원까지 치솟습니다. 위약금 정점 이전 구간(12개월 약정은 5개월 차까지, 24개월 약정은 11개월 차까지)에는 약정을 유지한 기간이 길어질수록 반환해야 할 금액이 오히려 불어난다는 점을 기억해야 합니다.
5. 12개월 재신청 번거로움 해결법 및 약정 변경 주의사항
할인율과 총액이 같고 위약금 부담은 절반인 12개월 약정에도 단 하나의 단점이 있습니다. 바로 1년 뒤 만료 시점에 맞춰 재신청을 직접 챙겨야 한다는 번거로움입니다.
- 재신청 지연 리스크: 만료 후 재약정을 놓치면 매달 17,250원의 할인을 받지 못해 2달이면 34,500원, 3달이면 51,750원의 손실이 발생합니다.
- 약정 중도 단축 불가: 24개월 약정으로 시작한 뒤 중간에 12개월로 줄이는 것은 불가능하며, KT의 경우 재약정 시 잔여 기간보다 긴 기간으로만 변경이 허용되어 잔여 14개월인 상태에서 12개월 재약정이 불가합니다.
- 12+12개월 예약 갱신 활용: LG유플러스의 경우 만료 180일 전부터 재약정을 예약하거나 처음부터 12+12개월을 선택할 수 있으며, 두 번째 12개월은 시작 전 위약금 없이 취소 가능하고 반환금 산식도 12개월 기준을 따릅니다.
- 기기변경 시 위약금 유예 확인: 통신사를 유지하면서 기기만 변경하는 경우 통신사 정책에 따라 선택약정 반환금이 유예될 수 있으므로 번호이동 전 반드시 고객센터를 통해 유예 조건을 확인해야 합니다.
6. 내 실제 위약금 2회 비교 조회 요령
실제 통신사의 반환금 계산은 180일, 90일 등 철저하게 시작일 기준 경과 일수(일할 계산)로 산정됩니다. 또한 이용 기간 중 요금제를 변경했거나 일시정지 이력이 있다면 정지 기간만큼 만료일이 뒤로 밀려 청구 금액이 달라집니다.
- 조회 창구 활용: KT닷컴 마이페이지, 마이 케이티 앱, 전담센터 및 매장, 그리고 스마트초이스 상품별 할인반환금 조회 메뉴를 통해 확인 가능합니다.
- 두 시점 비교 조회: 오늘 날짜 기준 해지 위약금뿐만 아니라 '한 달 뒤 해지 시 위약금'을 함께 문의하십시오. 다음 달 금액이 더 크다면 위약금이 상승 중인 오르막 구간이고, 작아진다면 정점을 지나 감소하는 구간임을 즉시 판별할 수 있습니다.
선택약정할인 12개월과 24개월 중 어느 쪽을 선택하더라도 매달 통신비에서 차감되는 25% 요금 할인 혜택은 완전히 동일합니다. 하지만 중도 해지나 기기변경, 번호이동 시 발생하는 위약금 최대치는 12개월 약정이 월 할인액의 4배인 반면 24개월 약정은 8배로 2배 차이가 벌어집니다.
따라서 약정 만료 시점 재신청 날짜를 챙기거나 12+12개월 예약 갱신 제도를 활용할 수 있다면, 위약금 리스크가 훨씬 낮고 1년 뒤 자유로운 통신사 이동이나 기기 선택이 가능한 12개월 약정을 선택하는 것이 실질적인 통신비 절약에 유리합니다.